Mabilis Loan : Utang Cash Info

Mga screenshot
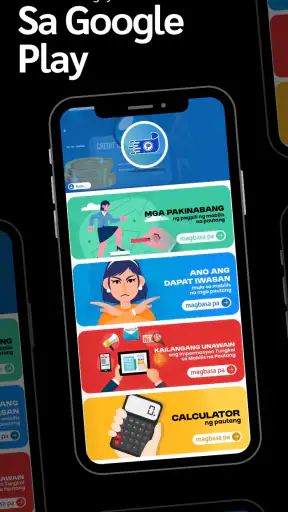
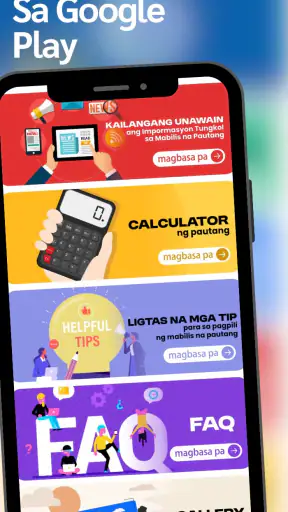
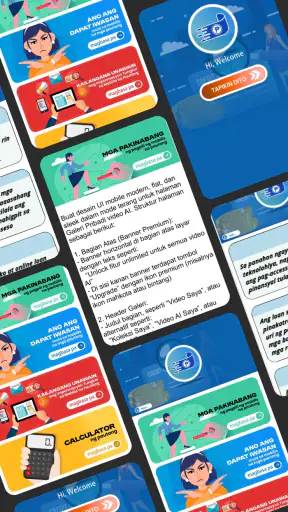
Mga detalye
- Rating
- 27.00 mga review
- Bersyon
- 1.0.5
- Developer
- FINTECH UPPER
Pagsusuri ni Norviv
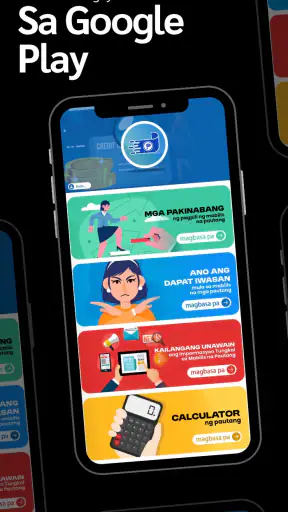
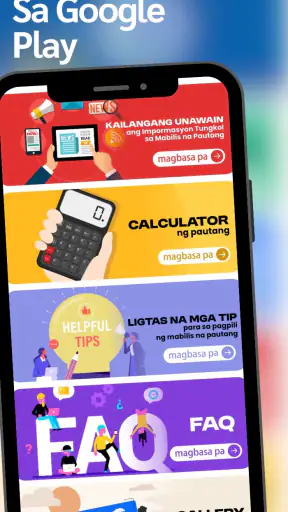
Sa unang tingin, Mabilis Loan : Utang Cash Info ay para sa taong gustong magkaroon ng madaling basahing sanggunian tungkol sa pautang at cash loan. Hindi ito ipiniprisintang parang kumpletong bangko o mismong lending service; mas makatuwiran ko itong tingnan bilang isang app na nagbibigay ng edukasyon at gabay para sa mga naghahanap ng impormasyon bago sila magpasya. Dahil libre itong gamitin at nasa kategoryang Mga Aklat at Sanggunian, mababa ang hadlang para subukan ito ng isang Android user na nangangailangan ng mabilis na panimulang paliwanag.
Pagkatapos kong tingnan ang paraan ng paggamit nito bilang reference app, ang pinakamalaking tanong ay hindi kung kapaki-pakinabang ito sa unang bukas. Madali namang makita ang halaga ng isang gabay kapag biglaan ang pangangailangan. Ang mas mahalagang tanong ay kung may dahilan bang balikan ito buwan-buwan, lalo na kapag tapos na ang unang paghahanap tungkol sa utang. Sa aking karanasan, may silbi ito bilang unang hakbang sa pag-unawa, pero kailangan pa rin ng maingat na pagsusuri bago umasa sa anumang loan option.
Madaling simulan, pero dapat tama ang inaasahan
Ang unang linggo ang pinakamalakas na bahagi ng ganitong uri ng app. Kapag may kailangang bayaran, may emergency sa bahay, o gusto ko lang malaman ang mga pangunahing konsepto sa cash loan, mas praktikal na magsimula sa isang nakapokus na sanggunian kaysa magbasa ng magkakaibang post sa social media. Ang maikling pangalan at malinaw na paksa ng app ay tumutulong para agad kong malaman kung para saan ito.
Hindi ko ito gagamitin na kapalit ng kontrata, opisyal na disclosure, o direktang paliwanag mula sa lehitimong lender. Ang tamang gamit ay bilang paghahanda: alamin muna ang mga terminong maaaring lumabas, tukuyin kung anong impormasyon ang kailangan kong hanapin, at gumawa ng listahan ng tanong bago ako magsumite ng aplikasyon sa ibang serbisyo. Sa ganitong workflow, nababawasan ang posibilidad na basta akong pumindot dahil lang kailangan ko ng pera.
Isang praktikal na sitwasyon: may due date ang isang bayarin sa loob ng ilang araw, pero hindi malinaw sa akin ang pagkakaiba ng kabuuang babayaran, singil, at iskedyul ng hulugan. Bubuksan ko ang app para magkaroon ng panimulang balangkas, pagkatapos ay isusulat ko ang eksaktong tanong na itatanong ko sa provider. Hindi ko ilalagay ang sensitibong detalye ng aking pananalapi sa isang random na form o ipagpapalit ang gabay sa sariling pag-iingat.
Ang ganitong paraan ang nagbibigay ng tunay na halaga sa unang paggamit. Hindi lamang ako naghahanap ng “mabilis na loan”; natututo akong huminto at suriin kung kaya ko ba ang kabuuang obligasyon. Ang pinakamahalagang pakinabang nito ay ang pag-aayos ng isip bago gumawa ng desisyong pinansyal. Para sa baguhan, mas kapaki-pakinabang iyon kaysa sa sunod-sunod na promotional na mensahe na nagtutulak agad sa pangungutang.
Para kanino ito pinakamainam
Pinakaangkop ang app sa taong nagsisimula pa lang mag-research, sa user na hindi pamilyar sa mga salitang ginagamit sa loan, at sa gustong magkaroon ng isang madaling balikan na reference sa telepono. Maaari rin itong makatulong sa taong may kausap na kapamilya tungkol sa pangungutang, dahil mas maayos na napag-uusapan ang mga dapat suriin kapag may paunang bokabularyo at proseso.
Mga kuwentong pinili para sa iyo
LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera
Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang
InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono
WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa
Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan
Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Hindi ito ang unang pipiliin ko para sa isang taong kailangan ng eksaktong personalized na payo, detalyadong amortization, o legal na interpretasyon ng kontrata. Kung ang kailangan ko ay kalkulasyon batay sa partikular na halaga, kita, termino, at singil, mas mabuti ang opisyal na calculator at dokumento ng mismong provider. Kung seryoso ang problema sa utang, mas nararapat ang tulong ng isang kwalipikadong financial counselor kaysa sa pag-asa sa isang general-purpose reference app.
May isa pang mahalagang hangganan: ang pagkakaroon ng gabay tungkol sa loan ay hindi garantiya na maaaprubahan ang sinumang aplikante. Hindi rin nito awtomatikong ginagawang ligtas ang bawat alok na mahahanap online. Dapat kong tingnan ang buong kondisyon, kabuuang babayaran, paraan ng koleksiyon, privacy terms, at reputasyon ng provider bago magbigay ng personal na impormasyon o pumirma sa anumang kasunduan.
Ang halaga nito kapag lumipas na ang unang interes
Sa buwanang paggamit, mas mahina ang natural na dahilan para buksan ang app kung wala akong kasalukuyang tanong. Hindi ito uri ng tool na kailangang gamitin araw-araw. Ang recurring value nito ay nakasalalay sa mga pagbabago sa aking sitwasyon: bagong pangangailangan sa budget, pag-iisip tungkol sa refinancing, pag-aaral para sa pamilya, o paghahanda bago makipag-usap sa isang lender.
Para hindi ito maging app na minsan lang binubuksan, gagamitin ko ito bilang bahagi ng isang mas malawak na routine. Halimbawa, bago ako tumingin sa isang loan offer, maghahanda ako ng sariling checklist: magkano ang matatanggap, magkano ang kabuuang ibabalik, kailan ang bawat bayad, ano ang mangyayari kapag na-late, at aling impormasyon ang hinihingi. Pagkatapos kong basahin ang gabay sa app, ihahambing ko ang sagot sa opisyal na dokumento. Ang app ay nagsisilbing paalala, hindi ang huling awtoridad.
May halaga rin ito sa pag-iwas sa impulsive borrowing. Kapag nakasanayan kong maglista muna ng dahilan, halaga, at repayment plan, mas madali kong makikita kung tunay na kailangan ang loan o kung pansamantalang lunas lang ito sa paulit-ulit na kakulangan sa budget. Hindi nito lulutasin ang cash-flow problem para sa akin, ngunit maaari nitong gawing mas maingat ang proseso ng pagdedesisyon.
Sa puntong ito, malinaw ang trade-off. Hindi ko dapat asahan ang tuloy-tuloy na bagong content o malalim na personal finance system mula sa isang app na nakaposisyon bilang gabay at sanggunian. Ang kapalit ng pagiging simple ay limitadong dahilan para sa madalas na pagbabalik. Kung gusto ko ng budget tracking, automatic reminders, o kumpletong record ng mga bayarin, mas angkop ang isang dedicated finance app o spreadsheet na ako mismo ang nag-a-update.
Gaano kabigat ang pag-aalaga sa paggamit
Ang maganda sa isang reference app ay hindi ito nangangailangan ng komplikadong maintenance sa panig ng user. Maaari kong buksan ito kapag may tanong, magbasa, at bumalik sa sariling notes. Ang kasalukuyang bersyon ay 1.0.5, kaya tinitingnan ko pa rin ito bilang isang medyo maagang produkto na dapat gamitin nang may pansin sa anumang pagbabago sa nilalaman o paraan ng presentasyon sa mga susunod na update.
Ang mas malaking maintenance burden ay hindi teknikal kundi pinansyal at mental. Kailangang i-update ko ang sarili kong checklist kapag nagbago ang alok, singil, o kondisyon ng provider na kinokonsulta ko. Hindi sapat na nabasa ko ang isang pangkalahatang paliwanag noong nakaraang buwan. Ang bawat aktuwal na loan ay dapat suriin gamit ang pinakabagong opisyal na terms, dahil maaaring magkaiba ang mga kondisyon sa bawat serbisyo at sitwasyon.
Para mapanatiling kapaki-pakinabang ang app, hindi ko itatago rito ang account numbers, passwords, identification images, o sensitibong dokumento. Gagamitin ko ito bilang reference at ilalagay sa hiwalay at mas ligtas na lugar ang personal na notes. Kapag may hiningi sa akin na impormasyon ang isang loan provider, iche-check ko muna kung nasa lehitimong opisyal na channel ako. Ito ang isang mahalagang habit na hindi laging napapansin ng bagong user.
Mayroon ding simpleng maintenance routine na praktikal: pagkatapos basahin ang isang paksa, isusulat ko sa notes ang petsa ng aking pagsusuri, ang mga tanong na kailangan kong linawin, at ang eksaktong kabuuang halaga mula sa aktuwal na offer. Sa susunod na balikan ko ang app, hindi ako aasa sa malabong alaala. Maihahambing ko ang bagong impormasyon sa dati kong checklist at mas mabilis kong makikita kung may mahalagang nagbago.
Mga pinagmumulan ng pagod at pag-aalinlangan
Ang unang posibleng sanhi ng pagod ay ang pagitan ng pangkalahatang edukasyon at aktuwal na desisyon. Maaaring malinaw ang paliwanag tungkol sa konsepto ng loan, ngunit iba pa rin ang pagbabasa ng tunay na kontrata na may partikular na singil at deadline. Kung inaasahan kong ibibigay ng app ang eksaktong sagot sa aking kaso, maaari akong mabigo. Kailangan kong tanggapin na panimulang gabay lamang ang papel nito.
Ikalawa, maaaring maging sensitibo ang paksa dahil pera at utang ang pinag-uusapan. Kahit libre ang app, hindi ko dapat ipagpalagay na ang pagiging madaling ma-access ay katumbas ng pagiging angkop para sa bawat sitwasyon. Bago ako magpatuloy sa anumang external na proseso, susuriin ko kung sino ang provider, ano ang buong obligasyon, at paano pinoprotektahan ang aking impormasyon. Ang bilis ng aplikasyon ay hindi dapat maging dahilan para laktawan ang pag-iingat.
Ikatlo, may panganib na gamitin ang app bilang kumpirmasyon ng desisyong gusto ko nang gawin. Kapag desperado ako sa cash, natural na hanapin ko ang impormasyong magpapakitang kaya kong mangutang. Mas mabuting gamitin ko ito para maghanap ng mga tanong na hindi ko pa nasasagot, hindi para pilitin ang sarili kong tanggapin ang isang alok. Kung hindi ko maipaliwanag sa simpleng salita kung paano at kailan ako magbabayad, hindi pa ako handang magpatuloy.
Ang rating na 4.2 mula sa mahigit animnaraang rating ay nagpapakitang may positibong pagtanggap ang app, habang nasa mahigit dalawampung nakasulat na review ang nakikita sa listing. Para sa akin, magandang senyales iyon ng interes ngunit hindi kapalit ng sariling pagsusuri. Ang karanasan ng ibang user ay maaaring mag-iba depende sa device, pangangailangan, at inaasahan. Mas mahalaga pa rin kung tugma ang simpleng reference format sa paraan ko ng pag-aaral.
May isa pang limitasyon sa long-term value: kung paulit-ulit lamang ang impormasyong kailangan ko at wala akong bagong sitwasyon, maaaring hindi ko na ito buksan. Hindi iyon awtomatikong depekto; likas na hindi araw-araw na tool ang ganitong app. Ngunit dapat malaman ito ng user bago mag-install. Kung ang hanap ko ay entertainment, social interaction, o isang kumpletong personal finance dashboard, hindi nito mapapalitan ang mas espesyalisadong alternatibo.
Pagkukumpara sa karaniwang paraan ng paghahanap
Kung ikukumpara sa simpleng web search, mas nakatutok ang app sa isang partikular na paksa at mas madaling gamitin kapag gusto kong magsimula sa mobile. Ang web ay mas malawak at maaaring magbigay ng mas bago o mas opisyal na source, ngunit kailangan kong salain ang maraming resulta, advertisement, at magkakasalungat na paliwanag. Ang app ay mas convenient para sa unang orientation; ang browser at opisyal na website ang mas kailangan ko kapag oras na para i-verify ang aktuwal na terms.
Kung ikukumpara naman sa social media groups, mas maingat kong pipiliin ang reference app bilang unang basahin dahil hindi ko kailangang umasa agad sa personal na kuwento ng isang hindi ko kilalang tao. Gayunman, hindi rin dapat ituring ang app bilang kapalit ng propesyonal na payo. Ang social discussion ay maaaring makatulong sa pag-unawa sa karaniwang karanasan, ngunit ang opisyal na dokumento pa rin ang dapat pagbatayan ng aking obligasyon.
Mas simple rin ito kaysa sa budgeting application. Ang budgeting tool ay nakatutulong sa pagtingin kung saan napupunta ang pera at kung kaya ng cash flow ang isang bayad. Ang Mabilis Loan : Utang Cash Info naman ay mas bagay sa yugto bago iyon: pagbuo ng kaalaman at mga tanong. Sa pinakamainam na setup, gagamitin ko ang dalawang uri ng tool nang magkasunod, hindi bilang magkakaparehong produkto.
Mga praktikal na tanong bago magpatuloy
Kung iniisip kong i-install ito, una kong tatanungin ang sarili ko kung kailangan ko ba ng mabilis na panimulang reference o naghahanap ako ng mismong loan application. Para sa unang layunin, makatwiran itong subukan. Para sa ikalawa, dapat kong tandaan na ang app ay hindi dapat ituring na awtomatikong approval channel. Ang store summary nito ay nakatuon sa edukasyon at gabay tungkol sa mabilis na loan, kaya gagamitin ko ito sa tamang papel.
Ikalawa, gagana ba ito sa aking telepono? Ang minimum operating system requirement ay Android 7.0, kaya dapat kong tiyaking tugma ang device bago mag-install. Ang app ay libre, may mahigit limampung libong install, at may age rating na 3+, ngunit hindi ibig sabihin nito na ang bawat nilalaman o loan decision ay angkop sa lahat ng edad. Para sa aktuwal na pangungutang, dapat nasa hustong gulang ako at may kakayahang umunawa sa legal at pinansyal na obligasyon.
Ikatlo, kailangan ko bang gamitin ito nang matagal? Sa tingin ko, hindi kinakailangan ang tuloy-tuloy na pagbubukas kung wala akong bagong tanong. Mas mahusay itong gamitin sa mga partikular na sandali: bago maghambing ng alok, bago kausapin ang provider, o kapag tinuturuan ang kapamilya tungkol sa pangunahing konsepto. Ang halaga nito ay nagmumula sa tamang timing at maingat na paggamit, hindi sa dami ng oras na ginugugol ko rito.
Ikaapat, kailan mas mabuting pumili ng iba? Kung kailangan ko ng detalyadong computation, record ng lahat ng utang, budget forecast, o payong nakabatay sa buong financial picture ko, pipili ako ng mas espesyal na serbisyo. Kung may hindi malinaw na kontrata o posibleng problema sa koleksiyon, hihingi ako ng tulong sa kwalipikadong tagapayo. Ang app ay kapaki-pakinabang kapag ang problema ko ay kakulangan sa panimulang kaalaman; hindi kapag kailangan ko ng personalized na resolusyon.
Hatol kapag nawala na ang novelty
Ang developer ng app ay FINTECH UPPER, at ang produkto ay may malinaw na niche: gawing mas madaling simulan ang pag-aaral tungkol sa loan at cash borrowing. Sa unang linggo, nakikita ko ang halaga nito lalo na para sa user na nalilito sa mga pangunahing konsepto at gustong maghanda bago makipag-ugnayan sa isang provider. Libre ito, magaan ang konsepto, at hindi nito kailangang maging sentro ng buong financial life ko para maging kapaki-pakinabang.
Pagkalipas ng unang interes, ang tunay na tibay nito ay nakasalalay sa habit na binubuo nito. Kung gagamitin ko ito para gumawa ng checklist, maghambing ng kabuuang obligasyon, at magtanong muna bago magbigay ng personal na impormasyon, may dahilan akong balikan ito sa mga mahalagang sandali. Kung babasahin ko lamang ito nang mabilis at agad mag-a-apply sa kung saan-saan, mawawala ang pinakamahalagang benepisyo nito.
Sa aking huling pagsusuri, irerekomenda ko ito bilang libreng panimulang sanggunian para sa maingat na pag-aaral ng loan, hindi bilang garantiya ng mabilis na pera at hindi bilang kapalit ng opisyal na terms. May sapat itong puwang sa telepono ng isang taong gustong maging mas maingat, ngunit hindi ito dapat manatili kung ang kailangan ko ay advanced budgeting o personal financial advice. Ang pangmatagalang halaga nito ay katamtaman, pero totoo: nakatutulong itong bagalan ang isang desisyong madaling gawin nang padalos-dalos.
Mga madalas itanong
01Ano ang Mabilis Loan: Utang Cash Info at paano ito ginagamit?
Ang Mabilis Loan: Utang Cash Info ay isang application na nagbibigay ng impormasyon tungkol sa mga pautang, cash loan, at posibleng proseso ng aplikasyon. Sa paggamit nito, maaari mong tingnan ang mga detalye ng loan, kinakailangang dokumento, tinatayang bayarin, at iba pang kondisyon. Gayunpaman, basahin nang mabuti ang bawat alok dahil maaaring magbago ang requirements, interest rate, at approval process depende sa aktuwal na lending provider.
02Ligtas ba ang Mabilis Loan: Utang Cash Info at mapagkakatiwalaan ba ang mga loan offer nito?
Ang app ay maaaring magsilbing gabay o information platform, ngunit hindi ibig sabihin nito na awtomatikong lisensyado o garantisado ang bawat loan provider na makikita rito. Bago magpatuloy, suriin ang pangalan ng kumpanya, legal na impormasyon, privacy policy, contact details, at mga review ng ibang users. Huwag magbayad ng advance fee o magbigay ng sensitibong impormasyon kung hindi malinaw ang pinagmulan at layunin nito.
03Ano-anong personal na impormasyon ang maaaring hilingin ng application?
Depende sa bersyon at aktuwal na function ng app, maaaring humingi ito ng pangunahing impormasyon gaya ng pangalan, numero ng telepono, email address, lokasyon, o financial details. Bago magbigay ng anumang datos, tingnan ang permissions at privacy policy upang malaman kung paano ito kokolektahin, gagamitin, ibabahagi, at itatago. Iwasang mag-upload ng ID, bank details, password, o OTP kung hindi malinaw ang pangangailangan.
04May bayad ba ang pag-download o paggamit ng Mabilis Loan: Utang Cash Info?
Karaniwang libre ang pag-download ng ganitong uri ng information app, ngunit maaaring may mga loan offer na may interest, processing fee, service charge, late payment penalty, o iba pang gastos. Hindi sapat na tingnan lamang ang halagang matatanggap; kalkulahin ang kabuuang repayment at petsa ng bayaran. Basahin ang buong terms bago magsumite ng aplikasyon, at huwag ipagpalagay na walang bayad dahil libre ang app.
05Maaari ba akong maaprubahan agad para sa loan gamit ang app na ito?
Walang garantiya ng agarang approval dahil ang desisyon ay karaniwang ginagawa ng partikular na lending company, hindi ng application lamang. Maaaring isaalang-alang ang iyong edad, kita, trabaho, credit history, valid ID, contact information, at kakayahang magbayad. Kung may ipinapangakong siguradong approval o napakalaking halaga nang walang pagsusuri, mag-ingat dahil maaaring hindi ito makatotohanan o maaaring may nakatagong kondisyon.


